Ponsel Pintar, Uang Digital, dan Jebakan Keamanan di Era Cashless
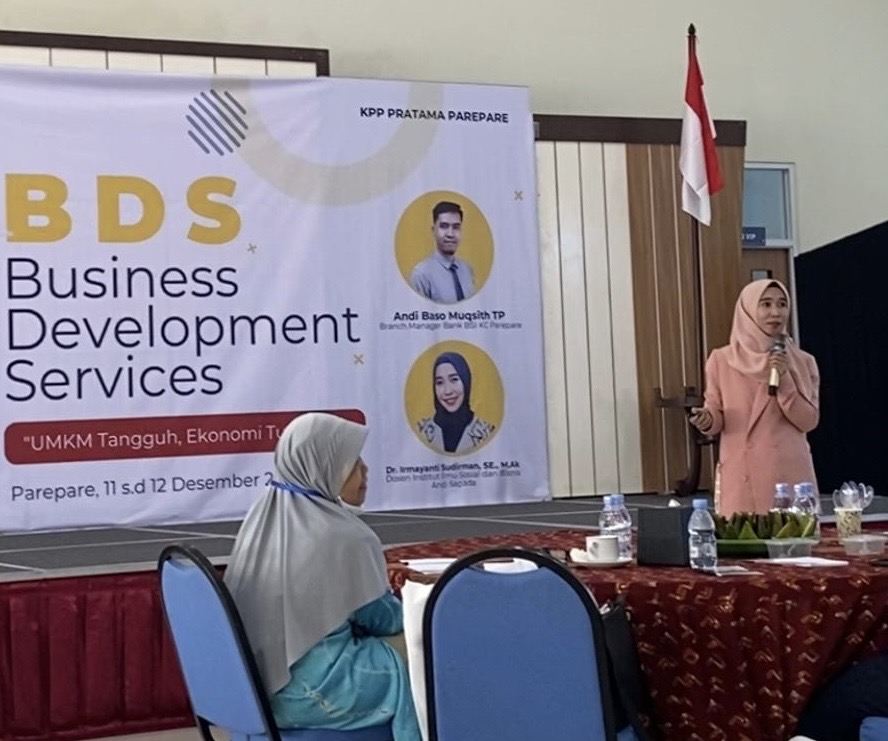
Dr. Irmayanti Sudirman, SE.,M.Ak (Dosen Akuntansi Institut Ilmu Sosial dan Bisnis Andi Sapada)--
Oleh: Dr. Irmayanti Sudirman, SE.,M.Ak
(Dosen Akuntansi Institut Ilmu Sosial dan Bisnis Andi Sapada)
DISWAY, SULSEL - Dulu, dompet adalah benda yang hampir selalu ada di saku, tempat menyimpan uang tunai, kartu identitas, dan kartu pembayaran. Kini, sebagian fungsi itu perlahan berpindah ke sebuah benda yang lebih tipis dan selalu berada di tangan yaitu ponsel. Cukup dengan memindai QR code, membuka aplikasi perbankan, atau menggunakan dompet digital, transaksi dapat diselesaikan dalam hitungan detik. Perubahan ini bukan sekadar perubahan alat pembayaran, tetapi juga perubahan perilaku ekonomi masyarakat. Sulawesi Selatan, dengan aktivitas perdagangan dan jasa yang terus berkembang, berada dalam arus transformasi tersebut menuju masyarakat yang semakin terbiasa dengan transaksi nontunai atau cashless society.
Perubahan menuju transaksi digital menawarkan banyak kemudahan. Pedagang tidak selalu harus menyediakan uang kembalian, konsumen tidak perlu membawa banyak uang tunai, sementara transaksi dapat tercatat secara digital. Bagi pelaku UMKM, pembayaran digital juga membuka peluang untuk memperluas pasar dan membuat pencatatan transaksi menjadi lebih terstruktur. Di tengah mobilitas masyarakat yang semakin tinggi, kecepatan dan kepraktisan menjadi alasan kuat mengapa ponsel perlahan mengambil peran yang dahulu dimainkan dompet. Bahkan, membeli makanan, membayar transportasi, berbelanja di pasar modern, hingga membayar berbagai kebutuhan sehari-hari semakin mudah dilakukan tanpa uang fisik.
Namun, menuju cashless society bukan berarti sekadar mengganti uang kertas dengan QR code. Transformasi digital juga membutuhkan perubahan cara berpikir. Masyarakat harus memahami keamanan transaksi, menjaga kerahasiaan PIN dan kode OTP, mengenali modus penipuan digital, serta mampu membedakan transaksi resmi dengan upaya phishing atau manipulasi. Semakin mudah transaksi dilakukan, semakin besar pula tuntutan terhadap literasi keuangan digital. Karena itu, masyarakat Sulawesi Selatan tidak cukup hanya menjadi pengguna teknologi, tetapi juga harus menjadi pengguna yang cerdas, kritis, dan bertanggung jawab.
Di sisi lain, digitalisasi pembayaran harus tetap memperhatikan mereka yang belum sepenuhnya terhubung dengan teknologi. Tidak semua masyarakat memiliki akses internet yang memadai, perangkat yang mendukung, atau tingkat literasi digital yang sama. Pedagang kecil di pasar tradisional, masyarakat di wilayah dengan konektivitas terbatas, maupun kelompok yang belum terbiasa menggunakan aplikasi keuangan tetap membutuhkan ruang dalam ekosistem ekonomi digital. Jangan sampai cashless society justru menciptakan kesenjangan baru antara masyarakat yang terkoneksi secara digital dan mereka yang tertinggal. Inklusi keuangan harus berjalan beriringan dengan digitalisasi.
Untuk Sulawesi Selatan, perkembangan transaksi nontunai dapat menjadi bagian dari agenda ekonomi daerah yang lebih luas. Kota-kota seperti Makassar, Parepare, Palopo, dan pusat-pusat ekonomi dari kota lainnya memiliki peluang untuk menjadi ruang tumbuhnya ekosistem pembayaran digital yang inklusif. Pasar, UMKM, sektor pariwisata, transportasi, hingga layanan publik dapat memanfaatkan pembayaran digital untuk meningkatkan efisiensi dan transparansi. Jika didukung edukasi yang konsisten, infrastruktur digital yang merata, serta perlindungan konsumen yang kuat, pergeseran dari uang tunai ke transaksi digital dapat memberikan manfaat ekonomi yang lebih luas.
Pada akhirnya, pertanyaan pentingnya bukan lagi apakah masyarakat Sulawesi Selatan akan memasuki era cashless, melainkan bagaimana memastikan transformasi tersebut berlangsung secara aman, inklusif, dan memberikan manfaat bagi sebanyak mungkin orang. Ketika dompet berpindah ke ponsel, yang sesungguhnya sedang berubah bukan hanya tempat menyimpan uang, tetapi cara masyarakat bertransaksi, mengelola keuangan, dan berinteraksi dengan ekonomi. Sulawesi Selatan memiliki peluang untuk bergerak bersama perubahan ini bukan sekadar menjadi masyarakat yang tidak banyak menggunakan uang tunai, tetapi menjadi masyarakat digital yang melek keuangan, adaptif terhadap teknologi, dan tetap menjadikan inklusi sebagai fondasi kemajuan.
Sumber:
- Share: